ছবি : প্রতিনিধি
ঢাকা: সংকটে দেশের ব্যাংকিংখাত। মূলধন ঘাটতি, তারল্য সংকট এবং খেলাপি ঋণ (এনপিএল) বড় সমস্যা। এ সমস্যার সমাধানে সুশাসন প্রতিষ্ঠা এবং আইনি সংস্কার জরুরি।
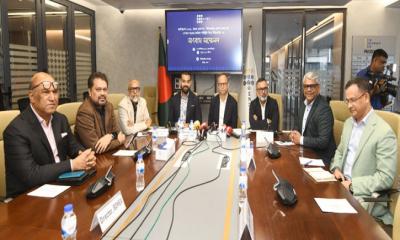
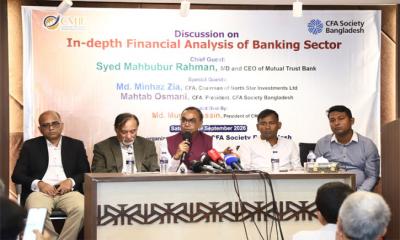
শনিবার (১৯ সেপ্টেম্বর) রাজধানীর আলরাজী কমপ্লেক্সে ক্যাপিটাল মার্কেট জার্নালিস্টস’ ফোরাম (সিএমজেএফ) ও সিএফএ সোসাইটি বাংলাদেশের যৌথ উদ্যোগে আয়োজিত আলোচনা সভায় বক্তারা এসব কথা বলেন।
সৈয়দ মাহবুবুর রহমান বলেন, কেবল সুদের হার বা সরকারি সিকিউরিটিজে আমানত রেখে ব্যাংকের স্থিতিশীলতা বজায় রাখা সম্ভব নয়। গত কয়েক বছরে বৈদেশিক মুদ্রা এবং সরকারি সিকিউরিটিজ থেকে ব্যাংকগুলো মুনাফা করছে। কিন্তু ব্যাংকের মূল কাজ অর্থাৎ ঋণ বিতরণ থেকে আয় মারাত্মকভাবে ধাক্কা খেয়েছে। প্রকৃত সুদ আয় (নেট ইন্টারেস্ট ইনকাম) কমেছে। এটি পুরো ব্যাংকিংখাতের জন্য আশঙ্কাজনক।
তিনি বলেন, ২০০৮ সালে দেশের ব্যাংক খাতে মোট খেলাপি ঋণ ছিল প্রায় ২২ হাজার কোটি টাকা। বর্তমানে তা ৬ লাখ কোটি টাকা ছাড়িয়েছে। কাগজে-কলমে খেলাপি ঋণ ১৫ শতাংশ দেখানোর চেষ্টা করা হলেও নীতিসহায়তায় থাকা ঋণ যোগ করলে এটি ৩২ শতাংশের বেশি।
তিনি বলেন, আর্ন্তজাতিক অ্যাকাউন্টিং স্ট্যান্ডার্ড ‘আইএফআরএস-৯’ আনুষ্ঠানিকভাবে কার্যকর হলে ব্যাংকগুলোর প্রভিশনিং বাধ্যবাধকতা অনেক বাড়বে।
এক প্রশ্নের জবাবে সৈয়দ মাহবুবুর রহমান বলেন, ব্যাংকের প্রায় ৭৫ শতাংশ খরচই অনিয়ন্ত্রণযোগ্য। এরমধ্যে রয়েছে— ভাড়া, চাকরিজীবীদের বেতন এবং বিমা ইত্যাদি)। কৃত্রিম বুদ্ধিমত্তা ও নতুন প্রযুক্তি ব্যবহার করে দীর্ঘমেয়াদে দক্ষতা বাড়ানো সম্ভব। তবে হুট করে পরিচালন ব্যয় কমানো সম্ভব নয়।
এছাড়া ব্যাংক একীভুতকরণ (মার্জার) বিষয়ে তিনি বলেন, একটি ভালো ব্যাংকের সঙ্গে অন্য ব্যাংকের প্রযুক্তির সমন্বয়ের জন্য মার্জার হতে পারে। কিন্তু একাধিক দুর্বল ব্যাংককে একসঙ্গে যোগ করে কোনো সুফল পাওয়া যাবে, এমন সম্ভাবনা কম।
মাহতাব উর রহমান (ওসমানী) বলেন, সহজ ভাষায় ব্যাংকিং খাতের আর্থিক অবস্থা ও ক্যাপিটাল এডিকোয়েসি সাধারণ মানুষের কাছে স্পষ্ট করা জরুরি। ফিন্যান্সিয়াল লিটারেসি বা আর্থিক সচেতনতা বাড়ানো গেলে সাধারণ বিনিয়োগকারী ও আমানতকারীরা গুজবে কান না দিয়ে সঠিক তথ্য জানতে পারবেন।
মূলপ্রবন্ধে দেশের ব্যাংকখাত নিয়ে কয়েকটি ভুল ধারণার ব্যাখা দেওয়া হয়। প্রথমত বিনিয়োগ আয় বনাম ঋণ বিতরণের মাধ্যমে আয়। প্রচলিত ধারণা হলো ব্যাংকগুলো ঋণ না দিয়ে শুধু সরকারি বন্ডে বিনিয়োগ থেকে বেশি আয় করছে। তবে বাস্তবে বিনিয়োগ আয় হিসাব করা হয় মোট হিসাবে। আর ঋণের আয় হিসাব করা হয় আমানতের সুদ বাদ দিয়ে নিট হিসাবে।
২০২৫ সালের উপাত্ত অনুযায়ী, ব্যাংকগুলোর গ্রস সুদ আয় ছিল ১ লাখ ৩৪ হাজার ৮শ কোটি টাকা। যা মোট আয়ের ৬১ দশমিক ৯ শতাংশ। আর বিনিয়োগের আয় (নন-ইন্টারেস্ট ইনকাম) ৮৩ হাজার ২শ কোটি টাকা। শতকরা হিসেবে যা ৩৮ দশমিক ১ শতাংশ।
দ্বিতীয়ত, স্প্রেড (আমানত ও ঋণের সুদের পার্থক্য) বনাম এনআইএম (নেট ইন্টারেস্ট মার্জিন)। অধিকাংশ সময় দুটিকে এক সময় করা হয়। কিন্তু বাস্তবে পার্থক্য আছে। ২০২৫ সালের ডিসেম্বরে স্প্রেড ছিল ৫.৬৯ শতাংশ এবং নিট ইন্টারেস্ট মার্জিন ছিল শূন্য দশমিক ৪৯ শতাংশ (ঋণাত্মক)।
তৃতীয়ত, অলস টাকা। ব্যাংকে টাকা পড়ে থাকা মানেই ঋণ দেওয়ার বিপুল নগদ টাকা নয়। ২০২৬ সালের জুন পর্যন্ত ব্যাংকখাতে ৪ লাখ ৮ হাজার কোটি টাকা অলস ছিল। এরমধ্যে ৮১.০৪ শতাংশই অনুমোদিত সরকারি সিকিউরিটিজে আটকা ছিল। ক্যাশ বা নগদে ছিল মাত্র ৩২ হাজার ৬শ কোটি টাকা।
চতুর্থত, বেসরকারিখাতের ঋণ প্রবাহের ধীরগতি। এই ঋণ প্রবাহের ধীরগতি কেবল ব্যাংকের অনিচ্ছার কারণে নয়। বরং ব্যবসায়ীদের বিনিয়োগের চাহিদাও কমেছে। এর প্রমাণ হলো ২০২৬ অর্থবছরে মূলধনী যন্ত্রপাতি আমদানির এলসি নিষ্পত্তি ১০ দশমিক ৫ শতাংশ কমেছে।
নর্থ স্টার ইনভেস্টমেন্টসের চেয়ারম্যান মিনহাজ জিয়া বলেন, দেশে মোট সঞ্চয়ের ৮০ থেকে ৯০ শতাংশই ব্যাংক খাতে জমা থাকে। পুঁজিবাজার বা অন্যখাতের অবদান সেখানে খুবই সামান্য। ফলে ব্যাংকিংখাত ভেঙে পড়লে দেশের পুরো অর্থনীতিই স্থবির হয়ে পড়বে। তিনি এখাতের উন্নয়নে তিনটি প্রধান স্তরে আমূল সংস্কারের প্রস্তাব দেন। প্রথমত, যুক্তরাজ্য বা ইংল্যান্ডের মডেলে বাংলাদেশ ব্যাংকের অধীনে বা বাইরে ‘প্রুডেনশিয়াল রেগুলেশন অথরিটি’ এবং ‘ফাইন্যান্সিয়াল কনডাক্ট অথরিটি’র মতো পৃথক ও স্বাধীন তদারকি সংস্থা গঠন করতে হবে। কারণ একটি একক কাঠামোর মধ্য থেকে ৫০-৬০টি ব্যাংককে গভীরভাবে তদারকি করা সেন্ট্রাল ব্যাংকের পক্ষে সম্ভব নয়। দ্বিতীয়ত, বাণিজ্যিক ব্যাংকগুলোর পর্ষদে অন্তত ৫০ শতাংশ স্বাধীন বা ইন্ডিপেন্ডেন্ট ডিরেক্টর রাখতে হবে। পরিচালনা পর্ষদের কোনো সদস্য ব্যাংকের ক্রেডিট কমিটিতে থাকতে পারবেন না। ঋণ অনুমোদনের বিষয়টি সম্পূর্ণ স্বাধীন ‘ক্রেডিট টিম’ এবং শতভাগ স্বাধীন পরিচালকদের সমন্বয়ে গঠিত ‘ইন্টারনাল কন্ট্রোল কমিটি’ পরিচালনা করবে। তৃতীয়ত, দেউলিয়া আইন বা ব্যাংক্রাপ্সি অ্যাক্ট আধুনিকায়ন করা। দ্রুততম সময়ের মধ্যে অ্যাসেট ম্যানেজমেন্ট কোম্পানি গঠন করা এবং সম্পত্তি হস্তান্তর আইন সংস্কার করার মাধ্যমে অকার্যকর ঋণগুলোকে বাজারে লেনদেনযোগ্য আর্থিক সম্পদে রূপান্তরের ব্যবস্থা করতে হবে।
মিনহাজ জিয়া আরও বলেন, যে সব ব্যাংকের সম্পদ শূন্য কিন্তু দায় অনেক বেশি, সেখানে নতুন কোনো বিনিয়োগকারী আসবে না। অতীতের ভুলনীতি বা রাজনৈতিক বিবেচনায় এতগুলো ব্যাংকের অনুমোদন দেওয়াটা একটি ঐতিহাসিক ভুল ছিল। জনগণের ট্যাক্সের টাকায় বারবার এসব দুর্বল ব্যাংককে টিকিয়ে রাখার চেষ্টা না করে যেগুলো চলার নয় সেগুলোকে বন্ধ হতে দেওয়া উচিত।
সিএমজেএফের কার্যালয়ে এ অনুষ্ঠানের বিষয় ছিল : ব্যাংকিংখাতের আর্থিক অবস্থা মূল্যায়ন। অনুষ্ঠানে প্রধান অতিথি ছিলেন অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের (এবিবি) সাবেক চেয়ারম্যান ও মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) সৈয়দ মাহবুবুর রহমান।
সিএমজেএফের সভাপতি মো. মনির হোসেনের সভাপতিত্বে অনুষ্ঠানে মূলপ্রবন্ধ উপস্থাপন করেন ইউসিবি স্টক ব্রোকারেজের গবেষণা প্রধান সাকিব চৌধুরী, শান্তা সিকিউরিটিজের হেড অব রিসার্চ এস এম গালিবুর রহমান, এবং সোনালী ব্যাংকের সিএফও ইকবাল হোসেন।
এতে স্বাগত বক্তব্য রাখেন সিএফএ সোসাইটি বাংলাদেশের প্রেসিডেন্ট মাহতাব উর রহমান (ওসমানী)। বিশেষ বক্তা ছিলেন নর্থ স্টার ইনভেস্টমেন্টসের চেয়ারম্যান মিনহাজ জিয়া। অনুষ্ঠান সিএসজেএফের সাধারণ সম্পাদক আহসান হাবিব রাসেল সঞ্চালনা করেন।
এএইচ/পিএস